Takaful Kebakaran Bisnes · Kedai, Gudang & Kilang

Bertahun Bina Bisnes. Pastikan Satu Malam Tak Musnahkan Semuanya.

Ada kedai, gudang atau kilang?

Kami bantu pemilik bisnes dapatkan takaful kebakaran untuk bangunan, renovasi, mesin dan stok. Termasuk banjir, kecurian dan liabiliti awam bila perlu.

  • Sebut harga daripada Takaful IKHLAS General Berhad
  • Contoh sebenar: isi kiosk RM50k, kebakaran RM136 setahun
  • Premis sewa pun boleh: lindungi isi, renovasi dan stok
Deretan rumah kedai lama di sebatang jalan di Ipoh, kereta diparkir di hadapan
Premis dah dibuka
Lantai kilang dengan mesin pembungkusan dan kotak stok bertindan atas palet
Mesin dan stok
Deretan kedai di Mentakab berpintu tertutup, jalan berlumpur selepas banjir Disember 2021
Yang tak dijangka
Situasi Di Premis

Bisnes berjalan seperti biasa. Tapi kalau sesuatu berlaku malam ini?

Kita dah keluarkan modal untuk renovasi, perabot, mesin dan stok.

Sewa, gaji pekerja dan bil tetap kena bayar setiap bulan.

Tapi ada perkara yang kita tak boleh jangka.

Litar pintas waktu kedai tutup. Api merebak dari premis sebelah. Air naik masa hujan lebat.

Sebab itu perlindungan premis perlu disemak sebelum apa-apa berlaku, bukan selepas.

Jenis Perlindungan

Lain kejadian, lain perlindungan.

Renovasi, mesin dan stok bukan murah untuk diganti. Ini soalan yang pemilik bisnes selalu tanya kami, dan perlindungan yang menjawabnya.

Asap tebal naik dari rumah kedai yang terbakar di tengah bandar, api kelihatan di tingkap
Premis, isi & stok

Kebakaran (IKHLAS Fire Protect)

Kalau premis terbakar, apa yang boleh dilindungi?

Harta yang anda senaraikan dalam jadual: bangunan, renovasi, perabot, mesin dan stok, ikut nilai yang anda isytihar. Asasnya kebakaran, kilat dan letupan gas kegunaan domestik. Banjir, ribut dan 15 lagi bahaya ialah perlindungan tambahan yang anda pilih.

Minta sebut harga kebakaran
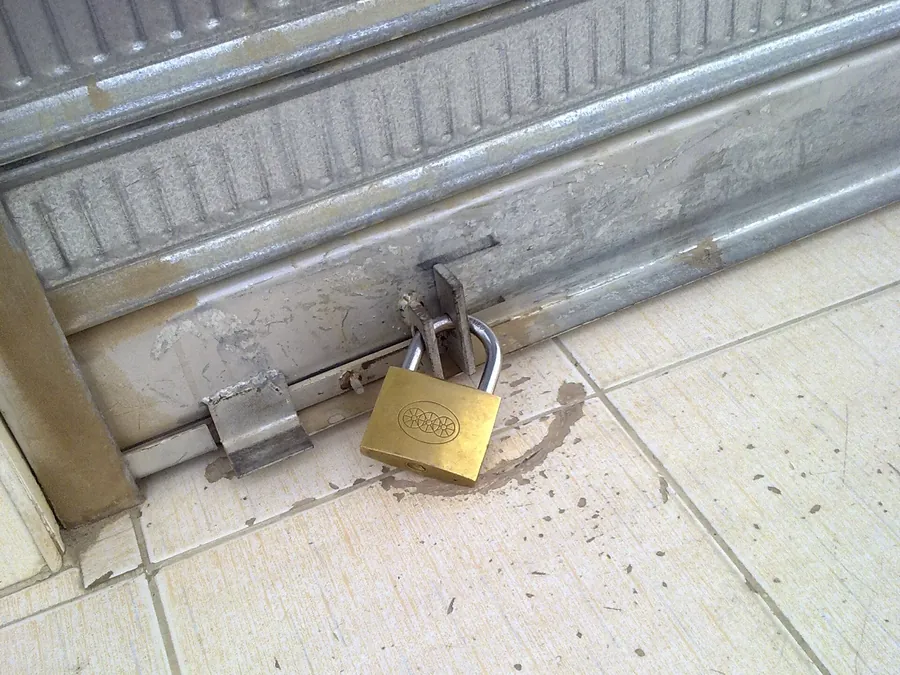
Mangga besar mengunci pintu gulung kedai ke lantai
Pecah masuk

Kecurian (Burglary)

Kalau premis dipecah masuk waktu malam, stok yang hilang siapa ganti?

Itu sijil berasingan. Dalam sebut harga yang kami semak, kecurian dilindungi hanya bila ada kesan pecah masuk atau keluar secara paksa, dan bukan oleh pekerja sendiri.

Minta sebut harga kecurian
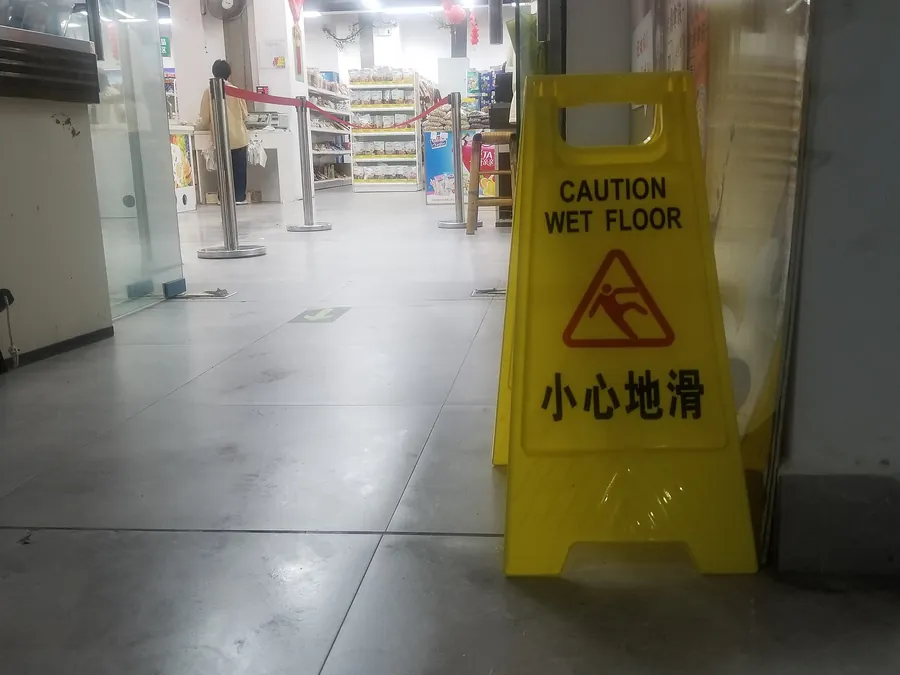
Papan tanda lantai basah berwarna kuning di pintu masuk kedai
Pelanggan & orang awam

Liabiliti Awam (PL)

Kalau pelanggan tergelincir di premis anda dan cedera, siapa bayar?

Public Liability untuk tuntutan orang awam yang cedera atau hartanya rosak di premis anda, akibat kecuaian bisnes anda. Contoh sebenar: kiosk dengan had RM1 juta setiap kejadian, RM388 setahun.

Minta sebut harga PL

Ada pelanggan keluar masuk premis? Kebakaran jaga harta anda. PL jaga tuntutan orang awam. Satu permintaan, dua sijil.

Minta Kebakaran + PL

Skop sebenar, pengecualian dan syarat setiap perlindungan ikut sijil dan jadual Takaful IKHLAS, dan kami terangkan sebelum anda setuju. Kehilangan pendapatan selepas kebakaran pula ada sijil berasingan (Consequential Loss). Tak pasti yang mana sesuai? Tanya kami dahulu.

Ikut Jenis Bisnes

Lain bisnes, lain risiko di premisnya.

Kedai makan ada dapur dan pelanggan. Kedai runcit ada stok berlambak. Gudang dan kilang ada mesin dan bahan mentah. Ini yang kami semak dulu untuk setiap jenis.

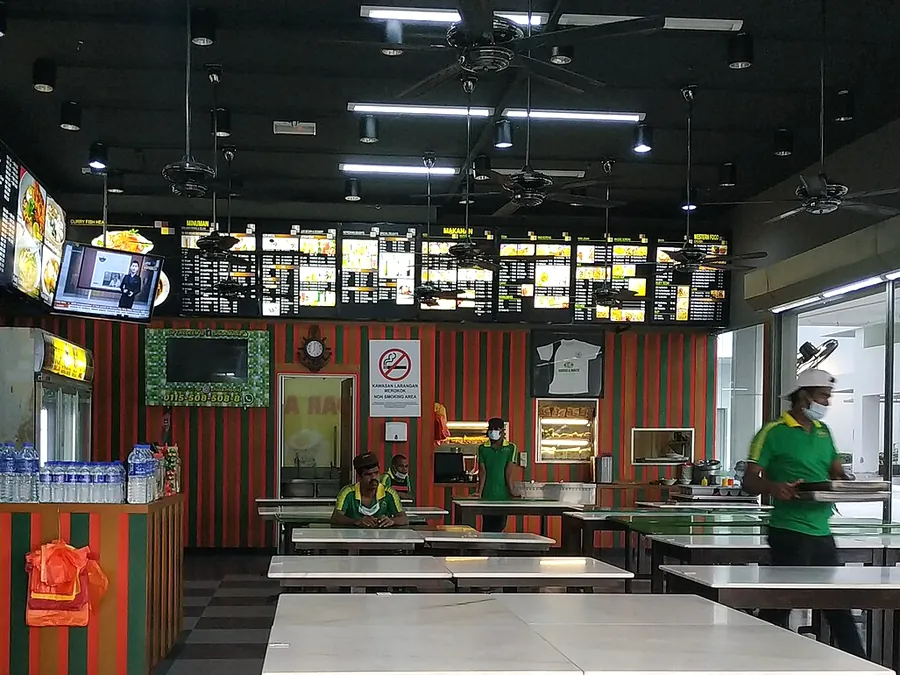
Kedai makan mamak dengan meja panjang, kaunter minuman dan menu bercahaya di dinding
Dapur & pelanggan

Kedai makan & kafe

Kalau berlaku

  • Minyak panas di kuali tersambar api, merebak ke siling dan ekzos dapur.
  • Pelanggan tergelincir di lantai basah dekat sinki.

Perlindungan berkaitanKebakaran + Liabiliti awam

Letupan dalam perlindungan asas hanya untuk gas kegunaan domestik. Untuk dapur kedai, minta perlindungan letupan dimasukkan dalam jadual.

Minta sebut harga
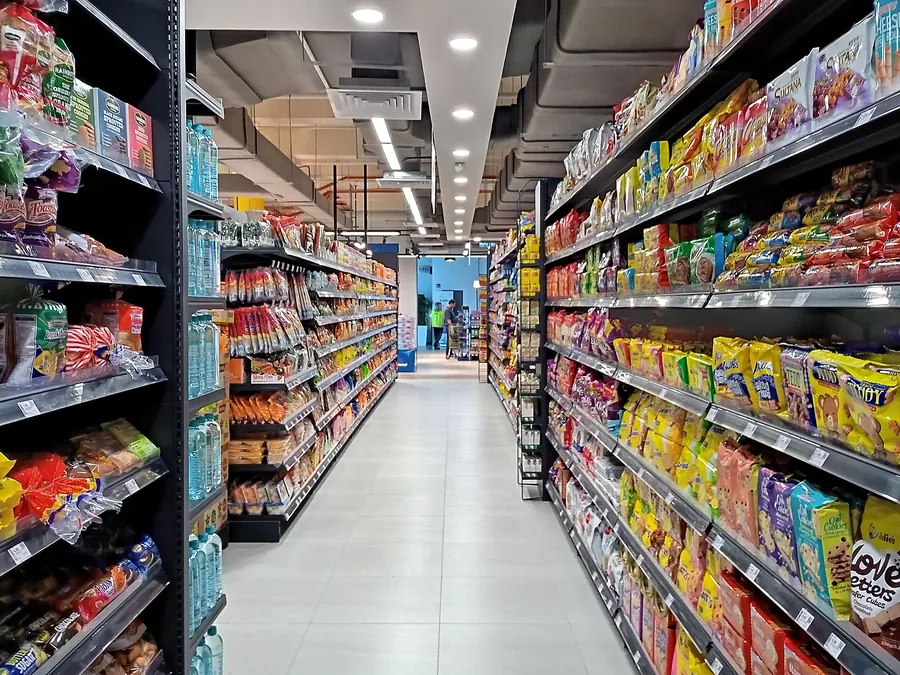
Lorong mini market dengan rak penuh makanan ringan dan barang runcit
Stok & premis sewa

Kedai runcit & mini market

Kalau berlaku

  • Litar pintas peti sejuk waktu kedai tutup, api merebak ke rak stok.
  • Paip pecah dari tingkat atas, stok di rak bawah basah semuanya.

Perlindungan berkaitanKebakaran + paip pecah

Paip pecah ialah bahaya tambahan, bukan asas. Kiosk dalam contoh kami ambilnya, bersama letupan, hentaman dan rusuhan.

Minta sebut harga
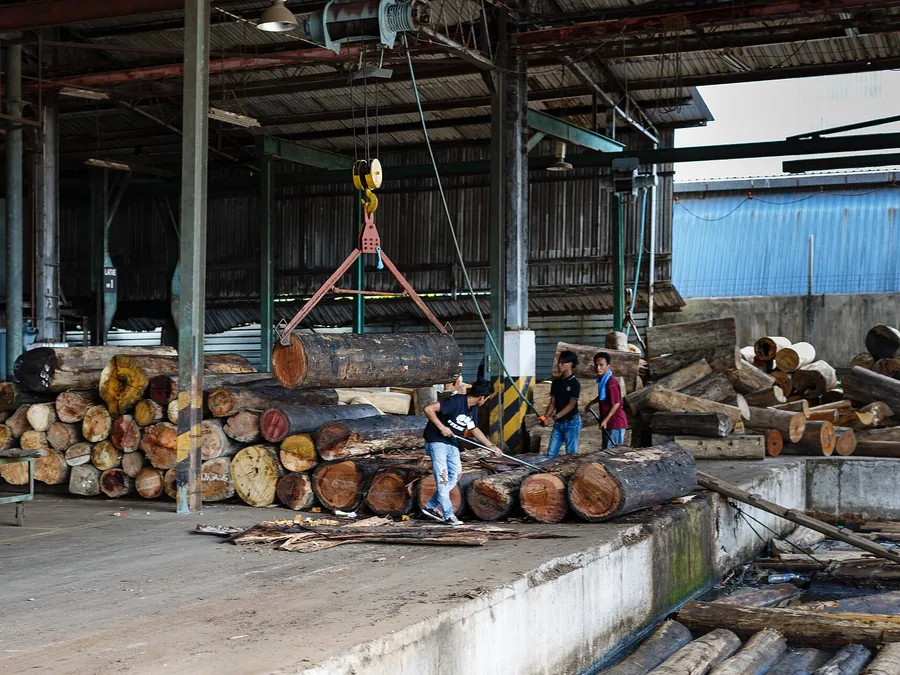
Pekerja kilang papan mengalih kayu balak dengan kren di bawah bumbung zink
Mesin & bahan mentah

Gudang & kilang kecil

Kalau berlaku

  • Banjir kilat masuk gudang, bahan mentah dan stok siap rosak.
  • Premis dipecah masuk waktu malam, mesin kecil dan stok dilarikan.

Perlindungan berkaitanKebakaran + Banjir + Kecurian

Dalam sebut harga kilang kami, banjir tambah RM1,551.10 setahun. Sijil kecurian pula RM4,546 untuk mesin, isi dan stok bernilai RM210,000.

Minta sebut harga

Kira nilai sebenar, bukan anggaran kasar. Kalau jumlah dilindungi kurang dari nilai sebenar masa kejadian, anda tanggung bahagian yang terkurang ikut nisbah. Lihat slip contoh.

Satu perkara jujur tentang stok. Klausa nilai ganti baru (Reinstatement Value) dalam jadual tak terpakai pada stok dan barang niaga. Stok naik menjelang musim perayaan? Maklumkan kami supaya jumlahnya dinaikkan sebelum itu.

Situasi Sebenar

Antara perkara yang pemilik bisnes selalu terlepas pandang.

  1. Sewa premis, sangka polisi tuan premis dah lindungi semua.

    Polisi tuan premis untuk bangunan dia. Renovasi, perabot, mesin dan stok yang anda beli ialah harta anda, dan perlu disenaraikan dalam sijil anda sendiri. Kiosk dalam contoh kami hanya lindungi perabot, kelengkapan, penghawa dingin dan isi, bukan bangunan pusat beli-belah.

    Sebut harga IKHLAS Fire Protect, item dilindungi
  2. Ambil takaful kebakaran, sangka banjir termasuk.

    Banjir ialah perlindungan tambahan dengan caruman sendiri. Sebut harga kilang kami: tanpa banjir RM8,309.02 setahun, dengan banjir RM9,860.12. Kiosk dalam contoh kami pula tiada banjir dan ribut langsung.

    PDS IKHLAS Fire Protect dan dua sebut harga sebenar
  3. Isytihar nilai rendah supaya caruman murah.

    Kalau jumlah dilindungi kurang dari nilai sebenar masa kejadian, anda dianggap menanggung bezanya. Stok bernilai RM100,000 tapi dilindungi RM50,000: kerugian RM20,000 hanya dibayar separuh.

    PDS IKHLAS Fire Protect, syarat utama (e)
  4. Renovasi atau mesin baru, sijil tak dikemas kini.

    PDS minta harta dilindungi pada jumlah yang sewajarnya, termasuk ubah suai yang dibuat. Tambah renovasi, mesin atau stok di tengah tahun? Maklumkan supaya jumlah dilindungi dinaikkan.

    PDS IKHLAS Fire Protect, syarat utama (d)
  5. Bisnes dari rumah, guna polisi rumah.

    Polisi rumah IKHLAS tak lindungi bangunan yang dipakai untuk tujuan komersial, contohnya restoran, kilang atau tempat simpan barang niaga. Homestay pula sah hanya kalau tetamu berbayar tak lebih 3 orang.

    Fact sheet dan wording IKHLAS Home Protect

Syarat dari PDS terpakai pada setiap sijil IKHLAS Fire Protect. Klausa tambahan terpakai hanya kalau disebut dalam jadual sijil anda.

Situasi Tuntutan

Kalau ini berlaku di premis anda, siapa bayar?

Empat contoh situasi, dijawab ikut PDS, sebut harga dan wording yang kami semak. Jawapan sebenar ikut sijil anda.

Contoh 1

Api dari kedai sebelah merebak ke kedai anda.

Siapa bayarSijil kebakaran anda sendiri

Kebakaran dilindungi walaupun api bermula di premis lain. Stok dibayar sehingga jumlah stok dalam jadual.

PDS IKHLAS Fire Protect, perlindungan asas
Contoh 2

Banjir kilat masuk gudang malam tadi.

Siapa bayarKebakaran, kalau banjir ada dalam jadual

Tanpa banjir dalam jadual, kerosakan air banjir tidak dibayar. Kilang dalam contoh kami: banjir tambah RM1,551.10 setahun.

PDS IKHLAS Fire Protect, perlindungan tambahan
Contoh 3

Premis dipecah masuk. Mesin dan stok dilarikan.

Siapa bayarKecurian (Burglary), bukan kebakaran

Mesti ada kesan pecah masuk secara paksa. Excess dalam sebut harga kami: 5% kerugian atau minimum RM750, mana lebih tinggi. Kecurian semasa atau selepas kebakaran pula memang ada dalam sijil kebakaran.

Sebut harga Burglary IKHLAS, PDS Fire Protect
Contoh 4

Pelanggan tergelincir di lantai basah dan patah tangan.

Siapa bayarLiabiliti awam (PL)

Excess dalam sebut harga kiosk kami: 2% kerugian, minimum RM500. Jangan mengaku salah atau janji bayar tanpa izin operator.

Sebut harga PL IKHLAS, wording PL syarat CC3

Contoh situasi untuk penerangan, bukan kes sebenar. Keputusan tuntutan ikut sijil, jadual dan siasatan operator.

Kenapa MUHAZU

Kami tahu pemilik bisnes ada banyak perkara nak diuruskan.

Jadi urusan perlindungan premis tak sepatutnya jadi satu lagi perkara yang menyusahkan.

  • Bantu senaraikan apa yang perlu dilindungi: bangunan, renovasi, mesin, stok.
  • Semak nilai supaya tak terkurang masa tuntutan.
  • Bantu dapatkan sebut harga daripada Takaful IKHLAS.
  • Terangkan manfaat dan pengecualian sebelum keputusan dibuat.
  • Bantu urusan selepas sijil dikeluarkan, termasuk tuntutan.
Proses Permohonan

Dari maklumat premis hingga sebut harga.

Empat langkah, supaya premis tidak terdedah tanpa perlindungan yang sesuai. Kebanyakan kerjanya di pihak kami.

  1. 01

    Hantar maklumat premis

    Isi borang di bawah, atau WhatsApp gambar premis. Jenis bisnes, negeri dan anggaran nilai sudah memadai untuk mula.

  2. 02

    Kami semak nilai dan risiko

    Kami susun item ikut jadual sijil: bangunan, renovasi dan isi, mesin, stok. Kami tanya tentang banjir, dapur dan binaan premis.

  3. 03

    Sebut harga dari Takaful IKHLAS

    Underwriter kira caruman ikut jenis bisnes, binaan premis dan perlindungan yang dipilih.

  4. 04

    Bayar, sijil dikeluarkan

    Caruman mesti sampai dalam 60 hari dari tarikh mula, syarat mutlak dalam PDS. Kami hantar sijil dan terangkan apa yang dilindungi, termasuk apa yang tidak.

Dokumen yang membantu
  • No pendaftaran SSM
  • Alamat premis
  • Senarai nilai item
  • Gambar premis

Contoh sebenar: dari kiosk RM50 ribu hingga kilang RM1.67 juta.

Dua sebut harga Takaful IKHLAS, Oktober 2026, nama bisnes dibuang. Harga anda ikut jenis bisnes, binaan premis, nilai dan perlindungan yang dipilih.

Bisnes A · Premis sewa

Kiosk buah dalam pusat beli-belah, Kuala Lumpur

Item dilindungi
Isi, perabot & penghawa dingin
Jumlah dilindungi
RM50,000
Bahaya tambahan
Letupan, paip pecah, gempa bumi, hentaman, rusuhan
Liabiliti awam
RM1 juta setiap kejadian
Kebakaran
RM136.36
Liabiliti awam
RM388.00
Jumlah setahun
RM524.36

Termasuk SST 8% dan duti setem RM10 setiap sijil. Tiada banjir dan ribut dalam sebut harga ini.

Bisnes B · Premis sendiri

Kilang kecil di kawasan perindustrian, Perak

Bangunan, tanpa asas
RM1,000,000
Mesin & peralatan
RM350,000
Isi & perabot pejabat
RM20,000
Stok & bahan mentah
RM300,000
Jumlah dilindungi
RM1,670,000
Kebakaran, tanpa banjir
RM8,309.02
Kebakaran, dengan banjir
RM9,860.12
Kecurian, dilindungi RM210,000
RM4,546.00
Liabiliti awam, had RM100,000
RM280.00
Jumlah dengan banjir
RM14,686.12

Termasuk SST 8% dan duti setem RM10 setiap sijil. Banjir tambah RM1,551.10 setahun.

Angka di atas bukan tawaran. Sebut harga sebenar datang dari Takaful IKHLAS selepas mereka semak premis anda.

Soalan Lazim

Soalan yang pemilik bisnes benar-benar tanya

Langkah Seterusnya

Ada premis bisnes? Boleh semak perlindungannya dahulu.

Hantar maklumat premis untuk semakan. Isi apa yang anda tahu sekarang. Yang lain kami tanya dalam WhatsApp.

Apa yang anda perlukan?
Premis ini milik sendiri atau sewa?
Anggaran nilai untuk dilindungi (RM) Isi item yang berkaitan. Anggaran pun cukup, kami semak bersama.

Jumlah dilindungiRM0

Masukkan banjir? (pilihan)

Tiada bayaran pada peringkat ini. Kami guna maklumat ini untuk semak premis dan dapatkan sebut harga anda sahaja.

Lebih senang WhatsApp gambar premis? 019-422 5266

Sebut harga dan sijil daripada Takaful IKHLAS General Berhad, pengendali takaful yang dikawal selia Bank Negara Malaysia. Takaful IKHLAS General Berhad ialah ahli PIDM. Manfaat-manfaat yang dibayar di bawah Sijil Takaful yang layak adalah dilindungi oleh PIDM sehingga had perlindungan.

Kredit foto

Semua dari Wikimedia Commons. Gambar dipotong dan diubah saiz.